Crisi Ueno Bank: il crollo finanziario che ha scosso il Paraguay
L'intervento della banca centrale paraguaiana ha innescato una crisi politica e finanziaria. Scopri come recuperare i depositi e gli impatti del collasso.
Nivagoo
Ascolta questo articolo
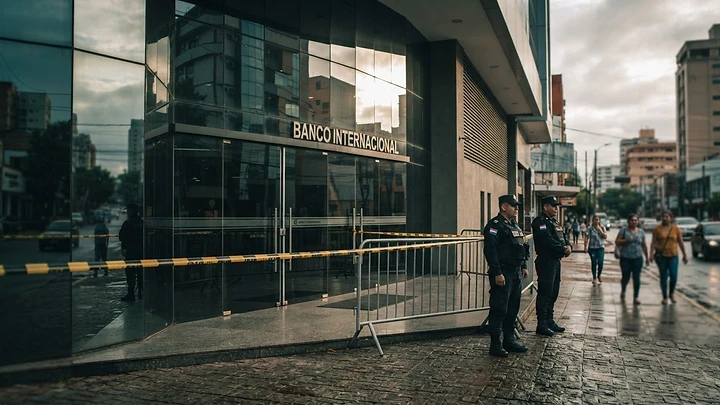
La recente crisi di Ueno Bank, culminata nell'intervento della Banca Centrale del Paraguay (BCP) a causa di una conclamata insolvenza sistemica, è diventata un simbolo di instabilità in America Latina. Il caso non solo ha bloccato l'accesso ai fondi di oltre 3 milioni di clienti, ma ha anche innescato una crisi politica senza precedenti, portando alla destituzione del presidente Santiago Peña. Per gli investitori e i residenti stranieri nel Paese, la situazione richiede massima prudenza e un monitoraggio costante dei canali ufficiali di rimborso.
Cosa è successo a Ueno Bank
Il collasso dell'istituto è stato preceduto da una rapida espansione digitale che nascondeva gravi fragilità strutturali. L'intervento della Banca Centrale è scattato in seguito alla scoperta che il bilancio della banca era gonfiato da asset tossici. Mentre il settore finanziario reagiva, l'impatto politico è rapidamente degenerato con la destituzione e l'arresto di Santiago Peña, segnando un cambiamento drastico nella governance paraguaiana.
Per i correntisti, il blocco immediato dei conti ha interrotto flussi essenziali, inclusi i pagamenti delle pensioni tramite l'IPS e le normali transazioni di e-commerce.
Perché è successo: La meccanica della frode
Le indagini hanno rivelato che la banca ha utilizzato operazioni triangolari con Vinanzas S.A. per mascherare i crediti inesigibili. Questa ingegneria contabile ha permesso alla banca di simulare la propria solvibilità davanti all'autorità di regolamentazione, vendendo portafogli di crediti 'marci' a società dello stesso gruppo economico. Tale pratica ha aggirato le norme regolamentari, creando una crescita artificiale che, una volta emersa, ha reso l'insolvenza irreversibile.
Cosa è cambiato e il calendario dei pagamenti
Il sistema finanziario si trova attualmente sotto regime di emergenza. I clienti possono rivolgersi al Fondo di Garanzia dei Depositi (FGD), che offre una protezione limitata. Di seguito, il riepilogo delle condizioni attuali per il recupero: | Categoria | Dettagli del rimborso | | :--- | :--- | | Massimale FGD | Fino a 228 milioni di guaranì | | Criterio di priorità | Clienti senza debiti pendenti | | Accesso | Conti provvisori aperti dalla BCP | Per i depositi superiori al massimale FGD, lo scenario resta incerto, dipendendo interamente dalla liquidazione giudiziaria degli asset residui, senza una scadenza definita.
Qual è l'impatto globale Il collasso solleva seri dubbi sulla regolamentazione delle neobanche nella regione.
L'instabilità istituzionale in Paraguay ha generato un forte avversione al rischio tra gli investitori internazionali. L'impatto per gli stranieri residenti è severo, specialmente per studenti e lavoratori che dipendevano dal sistema per le rimesse e i pagamenti di base, creando un vuoto di fiducia che influenza persino il tasso di cambio tra il guaranì e le valute estere.
Tendenze future e opportunità Si prevede un inasprimento normativo severo per le fintech in America Latina. Le istituzioni finanziarie tradizionali, con bilanci più robusti e una presenza fisica sul territorio, hanno ora l'opportunità unica di attrarre la base di clienti delusa dalla fragilità delle banche puramente digitali.
Come proteggere i propri investimenti all'estero Per evitare rischi simili, gli investitori dovrebbero dare priorità alla diversificazione geografica e alla verifica del rating di credito degli istituti. È fondamentale evitare di concentrare il proprio patrimonio in un unico conto digitale all'interno di giurisdizioni con scarsa trasparenza regolamentare. Si consiglia l'utilizzo di piattaforme che operano con robuste assicurazioni sui depositi e di verificare sempre la solidità storica dell'istituzione.