Crisi climatica: come il cambiamento climatico ridefinisce il settore immobiliare costiero
Il mercato immobiliare costiero affronta una crisi di assicurabilità e valore. Scopri come il riscaldamento globale sta cambiando gli investimenti immobiliari.
Nivagoo
Ascolta questo articolo
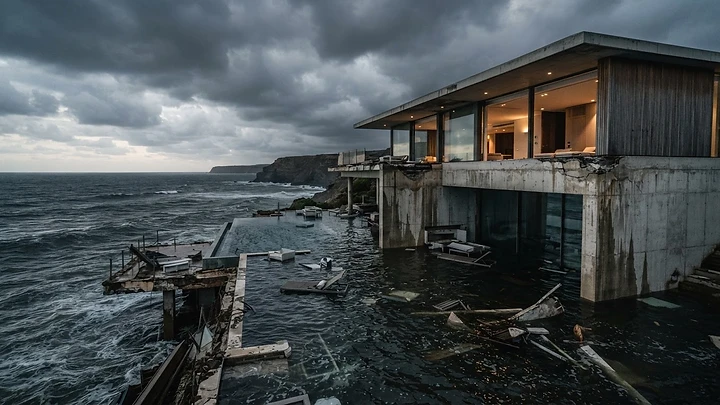
Il mercato immobiliare costiero, tradizionalmente considerato un porto sicuro per gli investitori ad alto patrimonio netto, sta subendo una profonda riconfigurazione a causa del riscaldamento globale. La frequenza crescente di eventi climatici estremi e l'innalzamento del livello del mare stanno costringendo il settore ad abbandonare le metriche di valutazione storiche in favore di una rigorosa analisi predittiva. Questo scenario crea una tensione senza precedenti tra il fascino dello stile di vita fronte mare e la realtà fisica dei rischi costieri.
Cosa è successo: La crisi di valutazione e il rischio fisico Storicamente, il settore immobiliare ha basato il valore degli asset su tendenze passate. Tuttavia, come sottolineato dall'UNEP FI, i modelli basati esclusivamente su dati storici sono oggi insufficienti. Osserviamo una chiara distinzione tra rischi fisici cronici — come l'erosione costiera graduale e l'innalzamento permanente del livello del mare — e rischi transitori, come uragani e tempeste violente.
Mentre gli eventi transitori causano perdite immediate, i rischi cronici erodono silenziosamente il valore dell'asset, spesso senza che il mercato percepisca il deprezzamento finché non è troppo tardi. Ricerche nella Wiley Online Library dimostrano che, in alcune regioni colpite da eventi come l'uragano Sandy, si è registrato uno sconto tra il 7% e il 10% sul valore di rivendita delle proprietà in zone a rischio, in netto contrasto con aree dove l'alta domanda mantiene i prezzi artificialmente elevati nonostante l'esposizione geografica.
Perché è successo: Il collasso dell'assicurabilità La logica del mercato immobiliare dipende dall'assicurabilità.
Senza assicurazione, non ci sono mutui; senza mutui, la liquidità evapora. Secondo l'Environmental Law Institute (ELI), il mercato globale delle assicurazioni è sotto grave stress e sta ritirando le coperture dalle zone ad alto rischio. Il cosiddetto 'protection gap', ovvero il divario tra il valore totale della proprietà e l'assicurazione disponibile, sta diventando la principale variabile di rischio, esacerbata dalla difficoltà di ottenere finanziamenti bancari per immobili in zone vulnerabili.
Cosa è cambiato: L'introduzione del PCCCI e nuove metriche Un'innovazione cruciale è l'utilizzo del Public Climate Change Concern Index (PCCCI).
Questo indice quantifica la percezione sociale del rischio, agendo come un termometro anticipato per la liquidità immobiliare. Quando la preoccupazione pubblica raggiunge picchi elevati, il volume delle transazioni nelle zone costiere tende a crollare bruscamente, ancor prima che si verifichino danni fisici. Inoltre, l'intelligenza artificiale sta consentendo una granularità senza precedenti, permettendo agli investitori di identificare rischi specifici per singolo metro quadrato.
Qual è l'impatto globale: Gentrificazione e migrazione La migrazione forzata sta trasformando le città dell'entroterra in nuovi centri di valore. Lo spostamento delle popolazioni a basso reddito dalle zone costiere, spesso accelerato dalla gentrificazione climatica, crea un nuovo modello di disuguaglianza urbana. Gli investitori osservano ora le aree interne con una buona altitudine come asset strategici, prevedendo una rivalutazione con l'aumento della pressione migratoria.
Quali tendenze future possono essere previste La pianificazione urbana sta diventando terreno di scontro politico.
La lobby immobiliare, tradizionalmente focalizzata sull'espansione dell'uso del suolo, affronta ora pressioni per limitare le costruzioni nelle zone a rischio. La tendenza è la creazione di 'zone assicurabili' contrapposte a 'zone di esclusione', dove le proprietà prive di protezione infrastrutturale potrebbero perdere il loro valore di mercato.
Quali opportunità emergono Le opportunità prosperano nel campo dell'urbanistica resiliente.
Nelle regioni resilienti, la costruzione di barriere costiere e infrastrutture verdi funge da strumento di stabilizzazione. Seneca Insurance sottolinea che i nuovi codici edilizi consentono di mantenere premi assicurativi più bassi per gli edifici che rispettano standard di estrema resistenza.
Quali rischi emergono
Il rischio sistemico risiede nell'inadempienza dei mutui su larga scala e nel collasso delle entrate fiscali municipali che dipendono dalle imposte sugli immobili costieri di alto valore. Il ruolo dei fondi sovrani potrebbe diventare vitale come 'assicuratori di ultima istanza' qualora il mercato privato dovesse ritirarsi completamente. Avviso legale: Questo articolo ha fini informativi e non costituisce consulenza finanziaria o immobiliare.
Gli investimenti in zone costiere comportano rischi significativi che devono essere valutati con consulenza professionale specializzata.