Seguros para residencias de lujo: Cómo proteger su patrimonio
Descubra cómo elegir el mejor seguro para propiedades de alto estándar con este guía. Entienda la importancia de los informes de reposición y riesgos.
Nivagoo
Escuchar este artículo
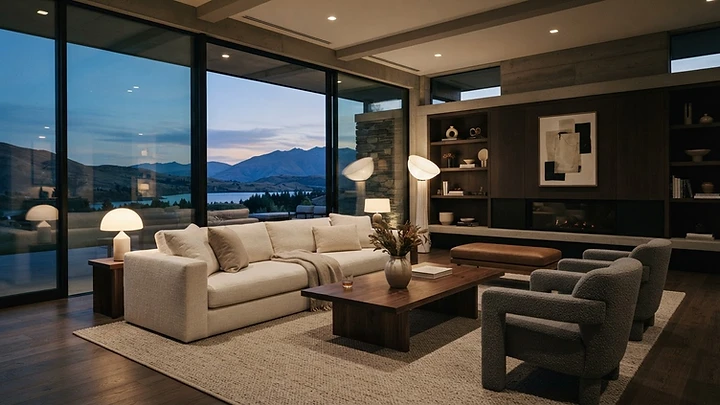
La protección de residencias de alto estándar exige una estrategia mucho más compleja que el modelo tradicional de seguros residenciales. A diferencia de las pólizas genéricas, el segmento de lujo demanda una visión clínica sobre el valor real de reconstrucción y la protección de bienes exclusivos, como obras de arte y sistemas de domótica avanzada. Según las directrices de Vivali Imóveis, el análisis técnico de riesgos es el factor clave que diferencia una cobertura robusta de un contrato subdimensionado.
Evolución del mercado de seguros de lujo
El sector ha madurado significativamente, migrando de paquetes estándar hacia pólizas personalizadas basadas en informes de reposición. De acuerdo con la Maior Seguros, la lógica actual invierte la contratación tradicional: se prioriza el coste de reconstrucción y la reposición de bienes en lugar de límites prefijados que suelen ignorar la revalorización del mercado inmobiliario.
Por qué ocurre esta transformación
La complejidad de las viviendas modernas, dotadas de automatización, alta eficiencia energética y activos de gran valor, ha dejado obsoletas a las pólizas estándar. Existe una brecha crítica: no diferenciar entre el riesgo nombrado —que enumera específicamente qué está cubierto— y el riesgo operacional —que protege ante casi todo, salvo exclusiones explícitas— puede dejar a los propietarios desprotegidos. Como señala Sanida, el error común es no adaptar las coberturas entre distintas líneas, tratando una residencia secundaria con la misma fragilidad que una vivienda convencional.
Cambios en la decisión de compra
La decisión de contratación, analizada por Estadão Imóveis, ya no se centra exclusivamente en la prima. Hoy, la tasa de siniestralidad de la aseguradora y la excelencia de la asistencia 24/7 son pilares fundamentales. Se requiere cautela: ciertos problemas eléctricos que generan calor sin llama, por ejemplo, podrían quedar fuera de coberturas de incendio si la póliza no cuenta con un diseño técnico preciso.
Impacto global y experiencia digital
El sector enfrenta una presión tecnológica evidente. Mientras que las coberturas básicas se aprueban con facilidad, la SpaceMoney reporta una disparidad notable: aproximadamente el 28% de los usuarios manifiesta insatisfacción con la usabilidad de las aplicaciones móviles. Este vacío reduce la percepción de valor del servicio, obligando a las aseguradoras a revisar sus procesos de siniestralidad.
Tendencias futuras: IA e IoT
El futuro apunta hacia el uso de Inteligencia Artificial para la evaluación de riesgos en tiempo real y la integración total con dispositivos del Internet de las Cosas (IoT). Las aseguradoras analizan cómo el monitoreo inteligente puede reducir las primas, aunque el impacto real a largo plazo en la tarificación aún está bajo estudio actuarial.
Oportunidades y Riesgos
Las oportunidades residen en la consultoría especializada en gestión de riesgos. Por el contrario, el riesgo de infraseguro —contratar una cobertura inferior al valor necesario— constituye la mayor amenaza para el patrimonio. Además, la creciente frecuencia de eventos climáticos extremos exige una revisión constante de las cláusulas sobre inundaciones y daños por vientos.
Lista de verificación para elegir el mejor seguro:
- Exija un informe de reconstrucción técnica.
- Verifique si el seguro del edificio evita duplicidades.
- Confirme las exclusiones específicas para daños eléctricos (calor sin llama).
- Evalúe la reputación de la aseguradora mediante entes reguladores.
- Cuestione la cobertura específica para activos digitales o colecciones de arte.
Aviso Legal: Este contenido tiene fines estrictamente educativos. Consulte siempre a un corredor certificado antes de contratar cualquier póliza.