O Impacto das Mudanças Climáticas no Mercado Imobiliário Litorâneo
O mercado imobiliário litorâneo enfrenta uma crise de segurabilidade e valorização. Entenda como o aquecimento global redefine os investimentos em praias.
Nivagoo
Ouvir esta matéria
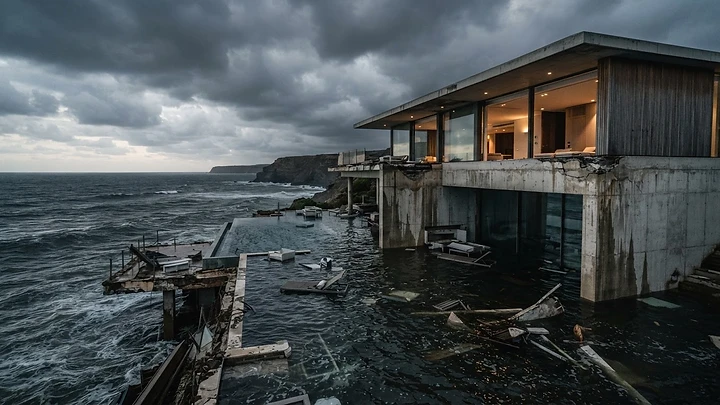
O mercado imobiliário litorâneo, tradicionalmente visto como um porto seguro para investidores de alto patrimônio, enfrenta hoje uma reconfiguração profunda devido ao aquecimento global. A crescente frequência de eventos climáticos extremos e a elevação do nível do mar estão forçando o setor a abandonar métricas históricas de precificação em favor de uma análise preditiva rigorosa. Este cenário cria uma tensão inédita entre a valorização do 'lifestyle' à beira-mar e a realidade física dos riscos costeiros.
O que aconteceu: A crise de precificação e o risco físico
Historicamente, o setor imobiliário baseou o valor de ativos em tendências passadas. No entanto, conforme apontado pelo UNEP FI, modelos baseados em dados históricos são hoje insuficientes. O que observamos é uma distinção clara entre riscos físicos crônicos — como a erosão costeira gradual e a subida permanente do nível do mar — e riscos transientes, como furacões e tempestades severas. Enquanto os eventos transientes causam perdas imediatas de capital, os riscos crônicos corroem o valor do ativo silenciosamente, muitas vezes sem que o mercado perceba a depreciação até que seja tarde demais. Pesquisas na Wiley Online Library demonstram que, em certas regiões impactadas por eventos como o Furacão Sandy, houve um desconto de cerca de 7% a 10% no valor de revenda de propriedades em zonas de risco, contrastando com áreas onde a demanda elevada mantém os preços artificialmente altos apesar da exposição geográfica.
Por que aconteceu: O colapso na segurabilidade
A lógica do mercado imobiliário depende da segurabilidade. Sem seguro, não há hipotecas; sem hipotecas, a liquidez evapora. Segundo o Environmental Law Institute (ELI), o mercado global de seguros está sob estresse severo, retirando cobertura de zonas de risco elevado. O 'protection gap', ou a lacuna entre o valor total da propriedade e o seguro disponível, está se tornando a principal variável de risco, exacerbada pela dificuldade de obter financiamento bancário para imóveis em zonas de alta vulnerabilidade.
O que mudou: A introdução do PCCCI e novas métricas
Uma inovação crucial é a utilização do Public Climate Change Concern Index (PCCCI). Este índice quantifica a percepção social sobre o risco, funcionando como um termômetro antecipado para a liquidez imobiliária. Quando a preocupação pública atinge picos, o volume de transações em zonas costeiras tende a cair bruscamente, mesmo antes de danos físicos ocorrerem. Além disso, a tecnologia de IA está permitindo uma granularidade que antes era impossível, permitindo que investidores identifiquem riscos por metro quadrado.
Qual o impacto global: Gentrificação e migração
A migração populacional forçada está transformando cidades não costeiras em novos centros de valor. O deslocamento de populações de baixa renda das zonas costeiras, muitas vezes acelerado pela gentrificação climática, cria um novo padrão de desigualdade urbana. Investidores agora observam áreas internas com boa altitude como ativos estratégicos, prevendo uma valorização à medida que a pressão migratória aumenta.
Que tendências futuras podem ser inferidas
O zoneamento urbano está sendo politizado. O lobby imobiliário, tradicionalmente focado em expandir o uso do solo, agora enfrenta pressão para restringir construções em zonas de risco. A tendência é a criação de 'zonas seguráveis' versus 'zonas de exclusão', onde propriedades sem proteção infraestrutural podem se tornar essencialmente sem valor de mercado.
Que oportunidades surgem
Oportunidades florescem no campo do urbanismo resiliente. Em regiões resilientes, a construção de barreiras costeiras e infraestrutura verde está sendo usada como ferramenta de estabilização. Seneca Insurance destaca que novos códigos de construção estão permitindo a manutenção de prêmios de seguro mais baixos para edifícios que atendem a normas de resistência extrema.
Que riscos surgem
O risco sistêmico reside na inadimplência de hipotecas em larga escala e no colapso de receitas tributárias municipais que dependem do IPTU de propriedades costeiras de alto valor. O papel de fundos soberanos pode tornar-se vital como 'seguradores de última instância' caso o mercado privado se retraia completamente.
Aviso legal: Este artigo tem fins informativos e não constitui aconselhamento financeiro ou imobiliário. Investimentos imobiliários em zonas costeiras envolvem riscos significativos que devem ser avaliados com consultoria profissional especializada.
Quer entender melhor como o risco climático afeta seu patrimônio? Inscreva-se em nossa newsletter técnica para relatórios mensais sobre resiliência e mercado.
Fontes e referências
- Environmental Law Institute (ELI) — "Coastal Property Insurance Read Ahead Document"
- UNEP FI (United Nations Environment Programme Finance Initiative) — "Real Estate Sector Risks Briefing"
- Wiley Online Library (Real Estate Economics) — "The Impact of Sea Level Rise on Real Estate Prices"
- Columbia Business School — "Growing Impact: Climate Change & Real Estate Coverage"
- ScienceDirect (Habitat International) — "The Public Climate Change Concern Index (PCCCI) and Real Estate Transactions"
- Seneca Insurance — "The View Ahead: State of the Property Insurance Market 2025-2026"